
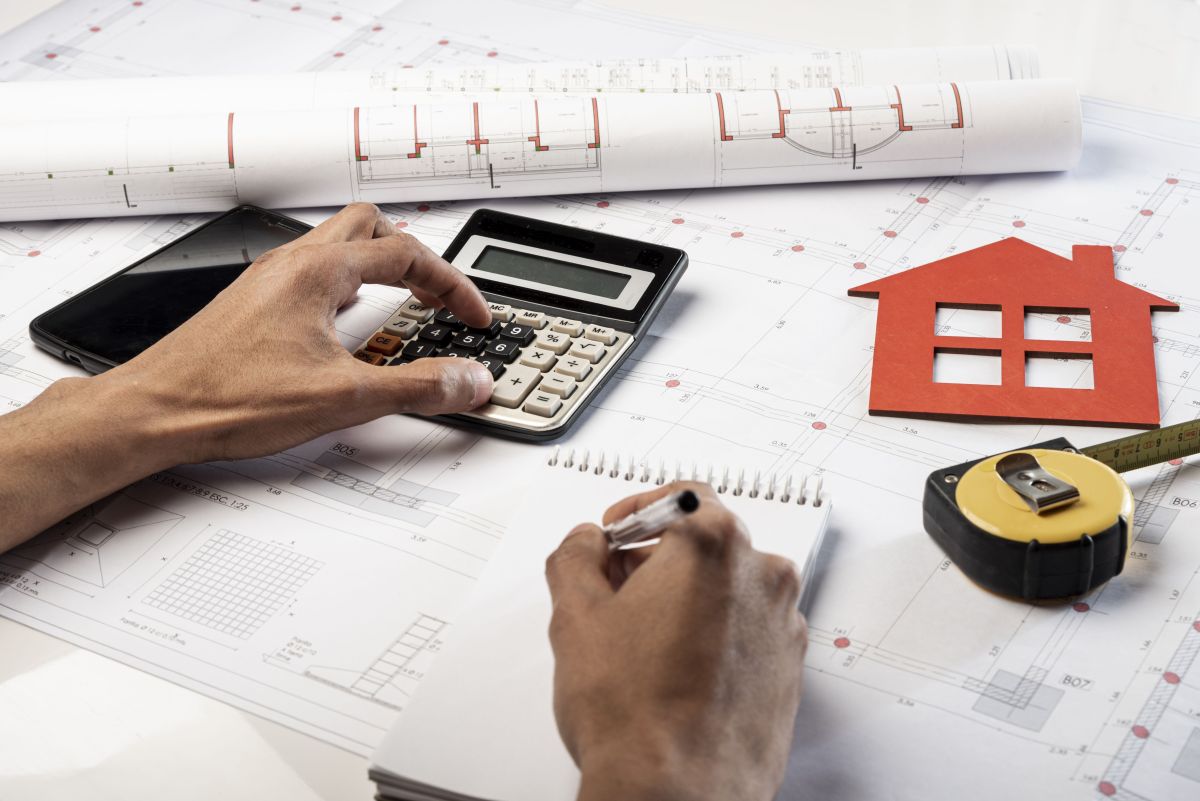
O financiamento de imóveis adquiridos na planta destaca-se no mercado brasileiro por oferecer preços mais competitivos e maior flexibilidade no fluxo de caixa em comparação aos imóveis prontos. Nesse modelo, o comprador adquire a unidade ainda em fase de projeto ou construção, dividindo o pagamento em duas etapas distintas: o período de obras e o financiamento bancário tradicional após a entrega das chaves.
A MRV, considerada a maior construtora da América Latina, atua de forma expressiva nesse segmento. A companhia oferece suporte que abrange desde a simulação de crédito e análise documental até opções de parcelamento facilitado durante a execução do empreendimento, visando viabilizar o acesso à casa própria.
Funcionamento e correção durante a obra
Durante a fase de construção, que geralmente varia entre 16 e 36 meses, o comprador não paga juros bancários. O fluxo financeiro consiste no pagamento da entrada, parcelas mensais intermediárias e eventuais reforços anuais diretamente à construtora. No entanto, os valores sofrem correção monetária pelo Índice Nacional da Construção Civil (INCC), que reflete a variação dos custos de materiais e mão de obra no setor.
Este modelo é atrativo pelo potencial de valorização, uma vez que o imóvel é adquirido por um preço inicial inferior ao valor de mercado que terá após a conclusão. Em muitos casos, a MRV realiza simulações integradas ao financiamento habitacional já no lançamento, permitindo que o cliente tenha clareza sobre sua capacidade de pagamento a longo prazo.
Transição para o financiamento bancário
Após a conclusão das obras e a emissão do Habite-se, inicia-se a segunda fase da operação. O saldo devedor remanescente pode ser quitado à vista ou financiado por uma instituição financeira. É neste momento que incidem os juros do crédito imobiliário e as parcelas de longo prazo. O comprador também pode utilizar o saldo do FGTS (Fundo de Garantia do Tempo de Serviço) para abater o montante devedor ou compor a entrada.
Especialistas do setor recomendam que o comprometimento da renda mensal não ultrapasse 30%, garantindo a saúde financeira da família. Além das prestações, é fundamental provisionar recursos para despesas acessórias, como o Imposto de Transmissão de Bens Imóveis (ITBI), custos cartorários, condomínio e IPTU.
Critérios de segurança e escolha
A aquisição de um imóvel na planta exige cautela na escolha da incorporadora. É recomendável avaliar o histórico de entregas e a saúde financeira da empresa. A MRV disponibiliza canais de atendimento para o acompanhamento detalhado da evolução da obra, garantindo transparência ao processo. Outros pontos cruciais incluem a análise do memorial descritivo e a verificação da documentação do empreendimento junto aos órgãos competentes.
Para quem busca flexibilidade, o financiamento direto com a construtora pode ser uma alternativa para facilitar a aprovação de crédito e a negociação da entrada. Instituições como a Caixa Econômica Federal frequentemente atuam em parceria com as construtoras para viabilizar o crédito habitacional desde as fases iniciais do projeto.
Conteúdo elaborado por Universo Notícia com base no texto completo da fonte.
1 Comentário